Einleitung: Zölle verändern die Lieferkette der Modebranche
Der Handelsstreit zwischen den USA und China hat die globale Bekleidungsindustrie grundlegend verändert. Seit 2018 erheben die Vereinigten Staaten hohe Zölle auf Bekleidung aus China – zunächst 7,51 TP3T bis 251 TP3T für viele Produktkategorien gemäß Abschnitt 301 – und haben damit die durchschnittlichen Zollsätze deutlich erhöht. Chinesische Kleidung bis Ende 2024 auf 12–171 TP3T. Die drohenden weiteren Preiserhöhungen über 1001 TP3T Anfang 2025 veranlassten die Unternehmen, ihre Beschaffungs- und Lieferkettenstrategien zu überdenken.
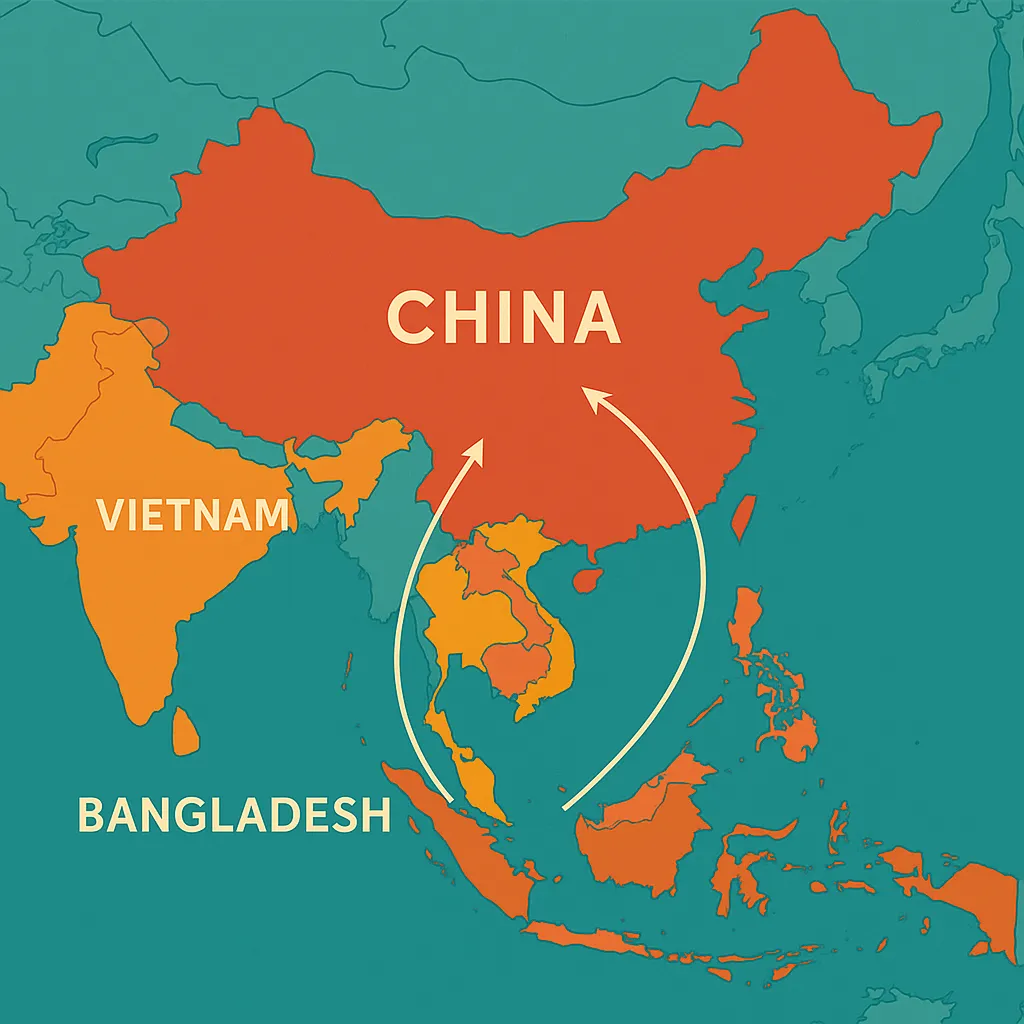
China – einst ein Drittel der US-Bekleidungsimporte – verzeichnete bis 2023 einen Rückgang seines Anteils auf rund 20 %. Amerikanische Importeure reagierten darauf mit einer Diversifizierung nach Vietnam, Bangladesch, Indonesien, Mexiko und anderen Märkten. Gleichzeitig passen sich chinesische Hersteller durch Standortverlagerungen, die Erweiterung ihres Produktportfolios und die Erschließung neuer Märkte an.
1. Wie Zölle die chinesischen Exporte bremsen
- Sinkender Marktanteil
- Chinas Anteil am Wert der US-Bekleidungsimporte sank von ~33 % (2017) auf ~20 % (2023).
- McKinsey: Der Anteil Chinas sank zwischen 2019 und 2023 um sechs Prozentpunkte, da Marken ihre „China-Präsenz“ reduzierten.
- Entwicklung des Exportvolumens
- Chinas globale Bekleidungsexporte Im Jahr 2023 sank der Anteil aufgrund der schwachen Nachfrage um fast 101.000 Tonnen, behielt aber einen globalen Marktanteil von rund 311.000 Tonnen.
- Die US-Importe aus China sanken im Jahr 2024 auf 18,4 Milliarden US-Dollar, während sie in Vietnam auf 15,3 Milliarden US-Dollar und in Bangladesch auf 7,4 Milliarden US-Dollar stiegen.
- Tarifstruktur
- Die Grundzölle auf US-Bekleidung (10–12 %) und die Zuschläge gemäß Abschnitt 301 (bis zu 25–34 %) trieben die effektiven Steuersätze in einigen Kategorien auf über 40 %.
- Neue „nur China“-Zölle in Höhe von 125 % auf bestimmte Kleidungsstücke im Jahr 2025 machten viele in China hergestellte Kleidungsstücke unerschwinglich teuer.
2. Reaktionen der chinesischen Industrie: „China-Plus-One“ und darüber hinaus
- Produktionsverlagerung
- Teilverlagerungen der Näh-/Montagearbeiten nach Vietnam, Kambodscha, Bangladesch zur Sicherung der zollfreien Herkunft.
- Große chinesische Firmen investieren in Fabriken in Südostasien; kleinere Exporteure gehen Partnerschaften mit lokalen Werken ein.
- Marktdiversifizierung und Markenbildung
- Ziel sind Schwellenmärkte in Asien, dem Nahen Osten, Afrika und Lateinamerika über Belt & Road-Verbindungen.
- Aufstieg in der Wertschöpfungskette: Entwicklung eigener Marken mit Fokus auf Premium-/Luxussegmente.
- Produkt-Mix-Anpassung
- Reduzierung der Exporte von Baumwollbekleidung (von ca. 40 % im Jahr 2017 auf ca. 25 % im Jahr 2023), um US-Beschränkungen für Zwangsarbeit zu vermeiden.
- Betonung auf Kleidungsstücken aus Kunstfasern und Funktionsbekleidung mit weniger Handelsbarrieren.
- Services zur Verbesserung der Lieferkettenstabilität
- Angebot länderübergreifender Produktionsnetzwerke (Design in China, Fertigstellung anderswo).
- Beispiel: Das Modell von TrueKung integriert chinesisches Design-Know-how mit Satellitenfabriken in Südostasien.
3. Auswirkungen auf den US-Markt
- Auswirkungen auf Kosten und Preise
- Die Importpreise für US-Bekleidung stiegen zwischen 2015 und 2024 um ca. 6 % und die Einzelhandelspreise um ca. 4 %, während der Verbraucherpreisindex insgesamt um 34 % anstieg.
- Die Marken absorbierten die Zölle größtenteils durch Margenkompression und vermieden so größere Preissteigerungen für den Verbraucher.
- Beschaffungsschichten
- US-Unternehmen reduzierten ihren Anteil an der Beschaffung von Waren aus China von etwa 30 % auf etwa 20 % ihrer Gesamtimporte und verlagerten ihre Aufträge nach Asien und Mexiko.
- Das Nearshoring (westliche Hemisphäre) bleibt aufgrund von Kapazitäts- und Kostenbeschränkungen begrenzt (~15 % der Importe).
- Realitätscheck zum Reshoring
- Die inländische Bekleidungsproduktion in den USA beträgt immer noch etwa 3 % des Verbrauchs – die Zölle allein haben die Massenproduktion nicht wiederbelebt.
- Strukturelle Barrieren (Arbeitskosten, verlorenes Ökosystem) machen eine Rückverlagerung ohne größere Durchbrüche in der Automatisierung unwahrscheinlich.
4. Ausblick: Handelstrends bis 2025 und darüber hinaus
| Trend | Implikation |
|---|---|
| Anhaltend hohe Zölle | Kontinuierliche Diversifizierung der Beschaffung; „gesteuerte Interdependenz“ |
| Automatisierung und On-Demand-Produktion | Potenzial für Nischen-Nearshoring; begrenzte kurzfristige Auswirkungen |
| Nachhaltigkeit und Transparenz | Marken gleichen Zollvermeidung mit ESG-Zielen aus |
| Regionalisierung („China+viele“) | Mehrpolige Lieferketten: Südasien, Südostasien, Türkei, Afrika |
- Politikdynamik
- Mögliche Ausnahmen der USA bei wichtigen Posten zur Eindämmung der Inflation; neue Abkommen (z. B. zwischen den USA und Vietnam) könnten zu einer Verschiebung der Ströme führen.
- Chinas Vergeltungszölle auf US-Waren könnten die Volatilität erhöhen.
- Technologischer Wandel
- Nähroboter und 3D-Druck könnten bis zum Ende des Jahrzehnts kostengünstige lokale Produktionen ermöglichen.
- Digitales Supply-Chain-Tracking für Agilität in Szenarien mit Zolleinbußen.
- Strategisches De-Risking
- Marken übernehmen „China plus viele“ statt nur ein einzelnes alternatives Land.
- Lagerhaltung, Routing über mehrere Häfen und diversifizierte Lieferantenportfolios werden zum Standard.
Fazit
US-Zölle haben eine grundlegende Neuausrichtung der BekleidungshandelChinas Exportdominanz in den USA hat nachgelassen, doch die globale Beschaffung hat sich lediglich verlagert, nicht etwa ist sie verschwunden. Chinesische Hersteller setzen auf Innovationen durch Satellitenproduktion im Ausland, Marktdiversifizierung und Produktmix-Optimierungen, während US-Marken widerstandsfähigere, länderübergreifende Lieferketten aufbauen.
Das wahrscheinliche Ergebnis ist verwaltete InterdependenzChina bleibt ein wichtiger Knotenpunkt, ist aber nicht mehr die einzige Bezugsquelle. Erfolgreiche Marken setzen auf Agilität und ein ausgewogenes Verhältnis von Kosten, Risiko und Nachhaltigkeit. Angesichts der sich verändernden geopolitischen Lage lautet das neue Mantra der Branche: “Diversifizieren oder untergehen”. Bekleidungsmarken, Großhändler und Händler, die einen Partner suchen, der sich mit Zöllen und internationaler Beschaffung auskennt, sollten das internationale Produktionsnetzwerk von TrueKung erkunden: truekung.com.
Ansichten: 236