Úvod: Cla mění dodavatelský řetězec módy
Obchodní spor mezi USA a Čínou převrátil světový oděvní průmysl. Od roku 2018 Spojené státy uvalily vysoká cla na oděvy z Číny – původně 7,51 TP3T až 251 TP3T u mnoha kategorií podle § 301 – čímž zvýšily průměrné celní sazby na… Čínské oblečení na 12–17% do konce roku 2024. Hrozby dalšího nárůstu nad 100% na začátku roku 2025 donutily společnosti k přehodnocení strategií v oblasti sourcingu a dodavatelského řetězce.
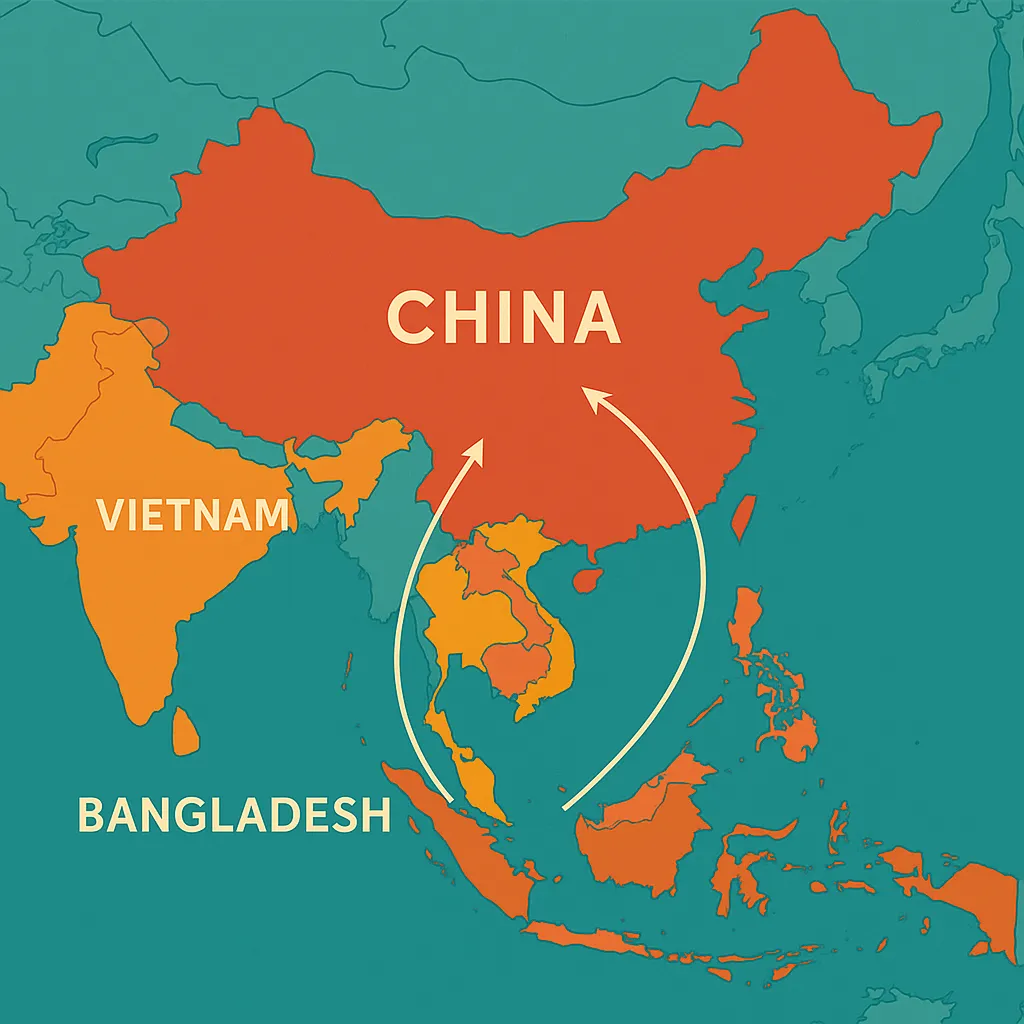
Čína – která kdysi dodávala třetinu amerického oděvního dovozu – zaznamenala v roce 2023 pokles svého podílu na přibližně 20%. Američtí dovozci reagovali diverzifikací do Vietnamu, Bangladéše, Indonésie, Mexika a dalších trhů. Čínští výrobci se mezitím přizpůsobují prostřednictvím relokací “Čína plus jedna”, modernizace sortimentu produktů a rozvoje nových trhů.
1. Jak cla stlačila čínský export
- Klesající podíl na trhu
- Podíl Číny na hodnotě dovozu oděvů do USA klesl z ~33% (2017) na ~20% (2023).
- McKinsey: Podíl Číny klesl v letech 2019–2023 o šest procentních bodů, protože značky snížily “expozici v Číně”.”
- Trendy objemu exportu
- Čínský globální vývoz oděvů v roce 2023 klesl o téměř 101 TP3T uprostřed slabé poptávky, ačkoli si udržel globální podíl ~311 TP3T.
- Dovoz USA z Číny v roce 2024 klesl na 18,4 miliardy rupií, zatímco dovoz Vietnamu vzrostl na 15,3 miliardy rupií a dovoz Bangladéše na 7,4 miliardy rupií.
- Tarifní struktura
- Základní cla na oděvy v USA (10–121 TP3T) plus příplatky podle paragrafu 301 (až 25–341 TP3T) zvýšily efektivní sazby u některých kategorií nad 401 TP3T.
- Nová cla 125% “pouze pro Čínu” na určité oděvy v roce 2025 způsobila, že mnoho oděvů vyrobených v Číně bylo neúnosně drahé.
2. Reakce čínského průmyslu: “Čína plus jedna” a dále
- Přesun výroby
- Částečné přesuny šití/montáže do Vietnamu, Kambodže a Bangladéše za účelem zajištění bezcelního původu.
- Velké čínské firmy investují do továren v jihovýchodní Asii; menší vývozci spolupracují s místními závody.
- Diverzifikace trhu a budování značky
- Zaměření na rozvíjející se trhy v Asii, na Středním východě, v Africe a Latinské Americe prostřednictvím iniciativy Pás a stezka.
- Posun v hodnotovém řetězci: rozvoj vlastních značek se zaměřením na prémiové/luxusní segmenty.
- Úprava produktového mixu
- Snížení vývozu bavlněných oděvů (z ~401 TP3 tun v roce 2017 na ~251 TP3 tun v roce 2023), aby se zabránilo omezením nucené práce v USA.
- Důraz na oděvy ze syntetických vláken a technické oblečení s menším počtem obchodních bariér.
- Služby pro odolnost dodavatelského řetězce
- Nabízíme výrobní sítě v několika zemích (návrh v Číně, konečná úprava jinde).
- Příklad: Model společnosti TrueKung integruje čínské designové znalosti s továrnami na satelity v regionu SEA.
3. Dopady na americký trh
- Dopady na náklady a ceny
- Dovozní ceny oděvů do USA vzrostly v letech 2015–2024 o ~6% a maloobchodní ceny o ~4%, oproti celkovému nárůstu indexu spotřebitelských cen o 34%.
- Značky z velké části absorbovaly cla prostřednictvím snižování marží, čímž se vyhnuly velkému nárůstu spotřebitelských cen.
- Sourcingové změny
- Americké firmy snížily celkové dovozy z Číny z přibližně 301 TP3 tun na přibližně 201 TP3 tun a přesunuly objednávky do Asie a Mexika.
- Near-shoring (západní polokoule) zůstává omezený (~151 TP3 tun dovozu) a je omezován kapacitou a náklady.
- Návrat k realitě
- Domácí oděvní produkce v USA stále dosahuje spotřeby ~3% – samotná cla velkovýrobu neoživila.
- Strukturální bariéry (náklady na pracovní sílu, ztracený ekosystém) činí návrat k původním projektům nepravděpodobným bez zásadních průlomů v automatizaci.
4. Výhled do budoucna: Obchodní trendy do roku 2025 a dále
| Trend | Implikace |
|---|---|
| Trvale vysoké cla | Pokračující diverzifikace zdrojů; “řízená vzájemná závislost” |
| Automatizace a výroba na zakázku | Potenciál pro úzký segment trhu s near-shoringem; omezený krátkodobý dopad |
| Udržitelnost a transparentnost | Značky vyvažují vyhýbání se clům s cíli ESG |
| Regionalizace (“Čína + mnoho”) | Vícepólové dodavatelské řetězce: Jižní Asie, Jihovýchodní Asie, Turecko, Afrika |
- Dynamika politik
- Možné výjimky ze strany USA u klíčových položek k omezení inflace; nové dohody (např. USA-Vietnam) by mohly přesunout toky.
- Čínská odvetná cla na americké zboží by mohla zvýšit volatilitu.
- Technologická změna
- Šicí roboti a 3D tisk by mohly do konce desetiletí umožnit cenově konkurenceschopné lokální běhy.
- Digitální sledování dodavatelského řetězce pro agilitu v situacích zasažených celními cly.
- Strategické snižování rizik
- Značky přijímají model “Čína plus mnoho dalších” spíše než jednu alternativní zemi.
- Hromadění zásob, směrování přes více portů a diverzifikovaná portfolia dodavatelů se stávají standardem.
Závěr
Americká cla vynutily zásadní rebalansování obchod s oděvyDominance Číny v exportu v USA sice oslabila, ale globální sourcing se spíše přerozdělil, než aby zmizel. Čínští výrobci inovují prostřednictvím výroby satelitů na moři, diverzifikace trhu a modernizace produktového mixu, zatímco americké značky budují odolnější dodavatelské řetězce v rámci několika zemí.
Pravděpodobný výsledek je řízená vzájemná závislostČína zůstává klíčovým centrem, ale již ne jediným zdrojem. Značky, které prosperují, upřednostní agilitu – vyvažování nákladů, rizik a udržitelnosti. S měnícími se geopolitickými větry je novým heslem odvětví “diverzifikuj, nebo zemři”. Pro oděvní značky, velkoobchodníky a obchodníky hledající partnera zkušeného v oblasti cel a sourcingu z více zemí je k dispozici mezinárodní výrobní síť TrueKung: truekung.com.
Zobrazení: 236